Χρηματοοικονομικός αλφαβητισμός: από τη γνώση στις καθημερινές αποφάσεις
Η ευρωπαϊκή συζήτηση για τη χρηματοοικονομική παιδεία μετακινείται από την αποστήθιση όρων στην πρακτική ικανότητα διαχείρισης προϋπολογισμού, κινδύνου, ψηφιακών συναλλαγών και μακροπρόθεσμων επιλογών.
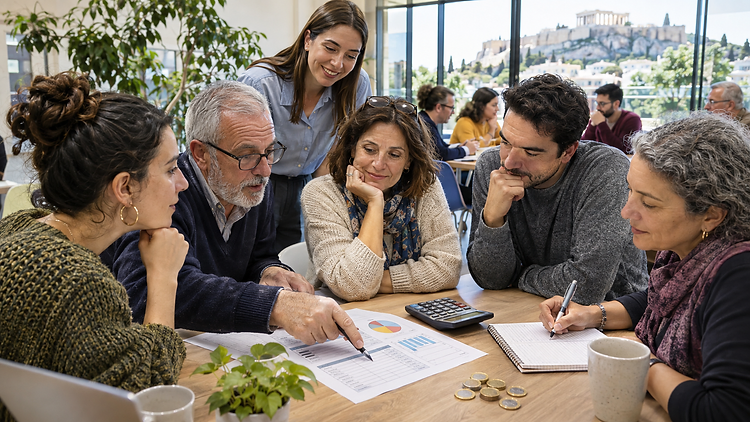
Ο χρηματοοικονομικός αλφαβητισμός δεν είναι μόνο η γνώση του τι σημαίνει επιτόκιο ή πληθωρισμός. Είναι η ικανότητα να μετατρέπεται η πληροφορία σε καθημερινές αποφάσεις: πώς οργανώνεται ένας προϋπολογισμός, πώς συγκρίνεται ένα δάνειο, πώς αναγνωρίζεται μια ψηφιακή απάτη και πώς αξιολογείται μια μακροπρόθεσμη αποταμίευση.
Σε υψηλού επιπέδου ευρωπαϊκή διάσκεψη στις Βρυξέλλες στις 19 Νοεμβρίου 2026, θεσμικοί φορείς, εκπαιδευτικοί, οργανώσεις της κοινωνίας των πολιτών και εκπρόσωποι της αγοράς συζητούν πώς η νέα ευρωπαϊκή στρατηγική χρηματοοικονομικού αλφαβητισμού μπορεί να εφαρμοστεί με τρόπο πρακτικό και μετρήσιμο.
Η γνώση από μόνη της δεν αρκεί
Ένας πολίτης μπορεί να γνωρίζει βασικούς οικονομικούς όρους και παρ’ όλα αυτά να δυσκολεύεται να συγκρίνει δύο προϊόντα με διαφορετικές χρεώσεις, να υπολογίσει το συνολικό κόστος μιας πίστωσης ή να σταθμίσει τον κίνδυνο μιας επένδυσης.
Για αυτό η σύγχρονη χρηματοοικονομική εκπαίδευση δίνει μεγαλύτερη έμφαση στη συμπεριφορά και στην εφαρμογή. Τα προγράμματα χρειάζονται ρεαλιστικά σενάρια, εργαλεία σύγκρισης και επανάληψη σε διαφορετικές φάσεις της ζωής, αντί για ένα μόνο μάθημα θεωρίας.
Ψηφιακές συναλλαγές και νέοι κίνδυνοι
Η μεταφορά όλο και περισσότερων συναλλαγών σε εφαρμογές κάνει ορισμένες υπηρεσίες πιο προσβάσιμες, αλλά προσθέτει νέες απαιτήσεις. Οι χρήστες πρέπει να κατανοούν την ασφάλεια των λογαριασμών, τις άδειες που δίνουν σε μια εφαρμογή, τις συνδρομητικές χρεώσεις και τα σημάδια κοινωνικής μηχανικής ή απάτης.
Η χρηματοοικονομική παιδεία, επομένως, συναντά την ψηφιακή παιδεία. Μια καλή παρέμβαση δεν λέει απλώς «προσέξτε τις απάτες». Δείχνει πώς ελέγχεται ο αποστολέας, γιατί δεν κοινοποιούνται κωδικοί μιας χρήσης και πού αναφέρεται μια ύποπτη συναλλαγή.
Πρόσβαση χωρίς αποκλεισμούς
Τα ίδια εργαλεία δεν λειτουργούν για όλους. Νέοι που κάνουν τα πρώτα τους οικονομικά βήματα, άτομα με χαμηλότερο εισόδημα, ηλικιωμένοι, μετανάστες και άνθρωποι με αναπηρία μπορεί να αντιμετωπίζουν διαφορετικά εμπόδια στη γλώσσα, στην πρόσβαση ή στην εμπιστοσύνη προς τις υπηρεσίες.
Η αποτελεσματική στρατηγική χρειάζεται απλή γλώσσα, προσβάσιμες μορφές, τοπικά παραδείγματα και κανάλια υποστήριξης πέρα από τις ψηφιακές πλατφόρμες. Διαφορετικά, η εκπαίδευση κινδυνεύει να φτάσει κυρίως σε όσους ήδη έχουν περισσότερους πόρους.
Πώς μετριέται η πρόοδος
Οι δείκτες επιτυχίας δεν πρέπει να περιορίζονται στον αριθμό συμμετεχόντων. Χρειάζεται να εξετάζεται αν οι άνθρωποι μπορούν να δημιουργήσουν ένα αποθεματικό έκτακτης ανάγκης, να συγκρίνουν το πραγματικό κόστος προϊόντων, να εντοπίζουν παραπλανητικές προτάσεις και να ζητούν έγκαιρα βοήθεια.
Οι μετρήσεις πρέπει επίσης να αποφεύγουν την επίρριψη ευθύνης στον πολίτη για δομικά προβλήματα, όπως το χαμηλό εισόδημα ή οι αδιαφανείς χρεώσεις. Η εκπαίδευση συμπληρώνει — δεν αντικαθιστά — την προστασία καταναλωτή, τη σαφή ενημέρωση και την αποτελεσματική εποπτεία.
Ένα κοινό πεδίο συνεργασίας
Σχολεία, πανεπιστήμια, τράπεζες, δημόσιες αρχές και οργανώσεις μπορούν να προσφέρουν διαφορετικά κομμάτια της λύσης. Η αξιοπιστία, όμως, απαιτεί σαφή διαχωρισμό ανάμεσα στην εκπαίδευση και στην προώθηση προϊόντων, καθώς και δημοσιοποίηση τυχόν εμπορικών συμφερόντων.
Η ευρωπαϊκή στρατηγική θα κριθεί τελικά από το αν βοηθά τους πολίτες να λαμβάνουν καλύτερες αποφάσεις σε πραγματικές συνθήκες. Ο στόχος δεν είναι όλοι να γίνουν ειδικοί στις αγορές, αλλά να μπορούν να κατανοούν τις επιλογές, να αναγνωρίζουν τον κίνδυνο και να διατηρούν τον έλεγχο των οικονομικών τους.